Il n’existe pas, dans les éléments publics comparables retenus ici, de preuve suffisante pour désigner Société Générale comme l’une des banques aux meilleurs taux de crédit auto en 2026. Son offre Auto Expresso présente en revanche plusieurs caractéristiques vérifiables de souplesse ; pour savoir si elle est compétitive sur le prix, il faut obtenir un TAEG daté par simulation et le confronter à des offres établies sur le même montant et la même durée.
La conséquence pratique est simple : un taux isolé ne permet pas de choisir une banque. Une comparaison utile doit garder constants le montant financé, la durée et la nature du financement, puis examiner le TAEG, le montant total dû et les conditions qui comptent réellement pour l’emprunteur.
Quelle banque propose vraiment le meilleur crédit auto en 2026 ?
La réponse dépend du scénario financé. Deux offres ne sont réellement comparables que si elles portent sur un montant identique, une durée identique et un type de financement comparable. Sans cette homogénéité, un TAEG plus faible peut simplement correspondre à une durée plus courte, à un montant différent ou à une promotion limitée dans le temps.
En bref
- aucun classement général de Société Générale n’est démontré par les données retenues ;
- le TAEG SG doit être obtenu par simulation avant toute comparaison tarifaire ;
- la bonne méthode consiste à comparer les mêmes paramètres, puis le TAEG, le coût total et les conditions.
Pour cadrer le coût, le TAEG est le repère central. Service-Public indique qu’il prend en compte l’ensemble des frais occasionnés par le prêt et qu’il doit être communiqué par le prêteur. Cela évite de comparer uniquement un taux débiteur nominal qui ne reflète pas nécessairement le coût global.
Cette méthode doit aussi être replacée dans le parcours d’achat. Le financement intervient avec le prix du véhicule, l’apport éventuel et le calendrier de livraison ; le guide interne sur l’achat chez concessionnaire permet de replacer le crédit dans cette séquence.
Une ressource du réseau sur les mensualités Société Générale peut compléter la réflexion, mais elle ne constitue pas une preuve du positionnement tarifaire de SG : le classement doit rester fondé sur des offres directement comparables.
Ce que signifie le TAEG
Le TAEG sert à comparer le coût global d’un crédit. Pour que la comparaison soit pertinente, il faut néanmoins garder le même montant, la même durée et un financement de nature comparable.
Le montant total dû complète cette lecture. Deux offres peuvent sembler proches lorsqu’on ne regarde qu’une mensualité, alors que la durée retenue modifie la manière dont le coût se répartit dans le temps. La méthode retenue ici consiste donc à fixer d’abord le besoin de financement, puis à comparer les offres sans changer les paramètres en cours de route. La souplesse du contrat vient ensuite comme un critère distinct : elle peut être utile au quotidien, mais elle ne remplace pas l’analyse du coût.
Ce que propose réellement le Crédit Auto Expresso de SG
Le Crédit Auto Expresso est présenté par SG comme une solution de financement automobile, mais les conditions publiées précisent que le prêt est consenti, sous réserve d’acceptation du dossier, par Franfinance. Cette distinction est importante : SG présente et distribue l’offre, tandis que Franfinance est le prêteur mentionné dans les conditions.
Au 23 septembre 2026, la page officielle indique un financement accessible à partir de 1 000 €, sur une durée de 12 à 84 mois, sans apport demandé. Elle annonce également une réponse de principe immédiate jusqu’à 35 000 €. Cette réponse de principe ne doit pas être confondue avec une acceptation définitive du crédit.
La même page prévoit, sur demande et sous conditions, une possibilité de mise à disposition des fonds dès le 8e jour suivant l’acceptation de l’offre. Elle présente aussi des options de souplesse : modification des mensualités à partir du 4e mois, une fois par an et jusqu’à trois fois pendant la durée du crédit ; report de 1 à 3 mensualités par an avec au moins 3 mois entre deux demandes ; remboursement anticipé présenté comme sans frais pour ce produit.
Ces caractéristiques décrivent la flexibilité du contrat, pas son niveau de prix. Le contenu statique public consulté n’affiche pas de TAEG chiffré actuel pour Auto Expresso et renvoie au simulateur ; il précise que le taux dépend notamment du montant et de la durée. C’est donc la simulation qui doit fournir la donnée nécessaire à une comparaison tarifaire sérieuse.
À retenir sur l’offre SG
Auto Expresso combine une durée de 12 à 84 mois, une réponse de principe jusqu’à 35 000 € et plusieurs possibilités de modulation ou de report. Ces éléments peuvent compter dans la décision, mais ils ne démontrent pas que le taux est inférieur à celui des autres banques.
Les caractéristiques complètes et leurs conditions doivent rester rattachées à la source officielle du Crédit Auto Expresso.
Où se situent les taux du marché en septembre 2026 ?
Les repères publics disponibles en septembre 2026 montrent surtout pourquoi un taux ne doit jamais être lu hors contexte. Le baromètre Empruntis relevé le 5 septembre 2026 indique, pour plus de 15 000 € empruntés sur 60 mois, un TAEG minimal observé de 6,00 % et un taux moyen de 7,08 %. Ce sont des valeurs de marché observées pour un scénario précis, pas des taux garantis à chaque emprunteur.
Dans une autre configuration, La Banque Postale affiche une offre de rentrée à 4,99 % TAEG fixe du 15 au 30 septembre 2026 pour 8 000 € empruntés sur 13 à 24 mois, sous conditions d’éligibilité. Ce chiffre ne peut pas être opposé directement au repère Empruntis sur 60 mois, ni à une future simulation SG portant sur d’autres paramètres.
| Source ou offre | Périmètre | TAEG ou statut | Lecture correcte | Comparaison directe avec SG |
|---|---|---|---|---|
| SG — Crédit Auto Expresso | Simulation nécessaire | TAEG chiffré non exposé dans le contenu statique public consulté | Obtenir une simulation datée | Non, tant que les paramètres SG ne sont pas fixés |
| Empruntis | Plus de 15 000 € sur 60 mois, relevé du 5 septembre 2026 | 6,00 % minimum observé ; 7,08 % moyen | Repère de marché pour ce scénario précis | Oui uniquement si la simulation SG reprend le même scénario |
| La Banque Postale | 8 000 € sur 13 à 24 mois, du 15 au 30 septembre 2026 | 4,99 % TAEG fixe | Promotion limitée et datée | Non si montant ou durée diffèrent |
Attention aux faux comparatifs
Un taux de 4,99 % sur 8 000 € et 13 à 24 mois ne doit pas être classé face à un taux observé pour plus de 15 000 € sur 60 mois comme s’il s’agissait du même produit. Le montant, la durée, la période et les conditions d’éligibilité font partie de la donnée.
Le tableau doit donc être lu comme une carte des preuves disponibles, non comme un podium. Empruntis fournit un repère de marché pour une tranche et une durée déterminées ; La Banque Postale fournit un exemple promotionnel borné dans le temps ; SG fournit les caractéristiques de son produit mais demande une simulation pour connaître le taux applicable. Tant que ces trois périmètres ne sont pas alignés, leur juxtaposition sert à cadrer la décision, pas à proclamer un vainqueur.
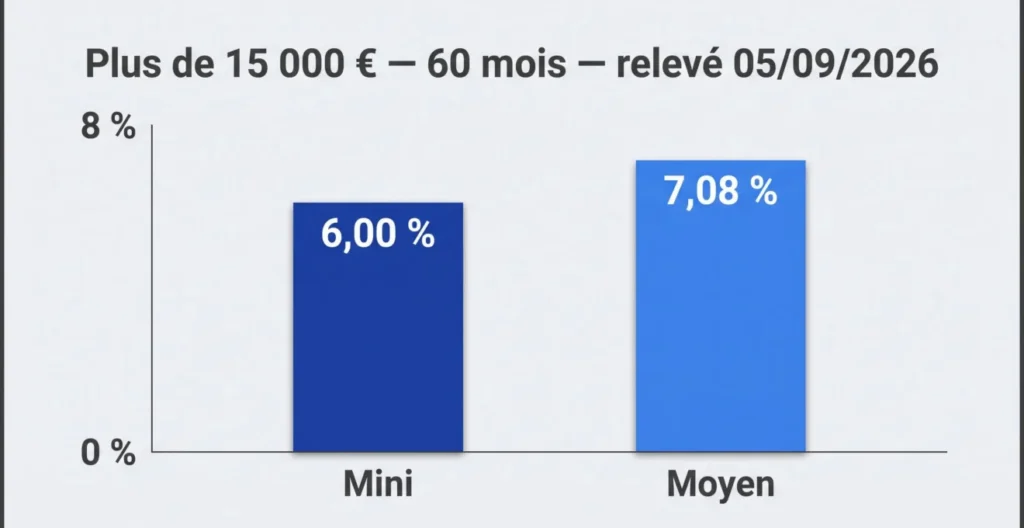
Pour retrouver le contexte exact de ces repères, le baromètre crédit auto d’Empruntis doit être lu avec sa date et sa tranche de financement. La conclusion utile n’est donc pas qu’une banque est « meilleure » de façon générale, mais qu’une offre n’est classable qu’après normalisation du scénario.
Comment comparer les crédits auto sans se tromper
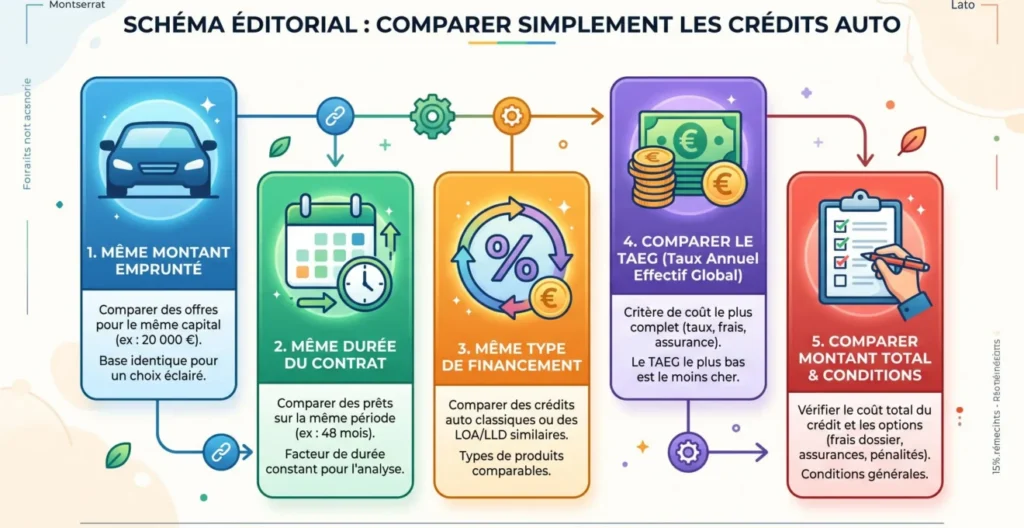
La grille de décision peut être appliquée à n’importe quelle banque : définir d’abord le même besoin, puis comparer les offres sans modifier les paramètres en cours de route. Cette méthode évite d’attribuer à une banque un avantage qui provient en réalité d’une durée, d’un montant ou d’une promotion différente.
Grille de décision en 5 points
- fixer le même montant à financer ;
- fixer la même durée de remboursement ;
- vérifier que le type de financement est comparable ;
- comparer le TAEG et le montant total dû ;
- contrôler les conditions utiles et la date de validité de chaque offre.
Le TAEG et le montant total dû donnent la base économique de la décision. Les conditions de souplesse peuvent ensuite départager deux offres proches : possibilité de moduler les mensualités, modalités de report, conditions du remboursement anticipé ou encore assurance facultative. Ces critères doivent être traités séparément du taux afin de ne pas confondre confort contractuel et coût inférieur.
Le cadre du prêt personnel prévoit aussi un délai de rétractation de 14 jours calendaires après la signature. Pour ce point comme pour le TAEG, le TAEG du prêt et les règles associées peuvent être vérifiés sur Service-Public.
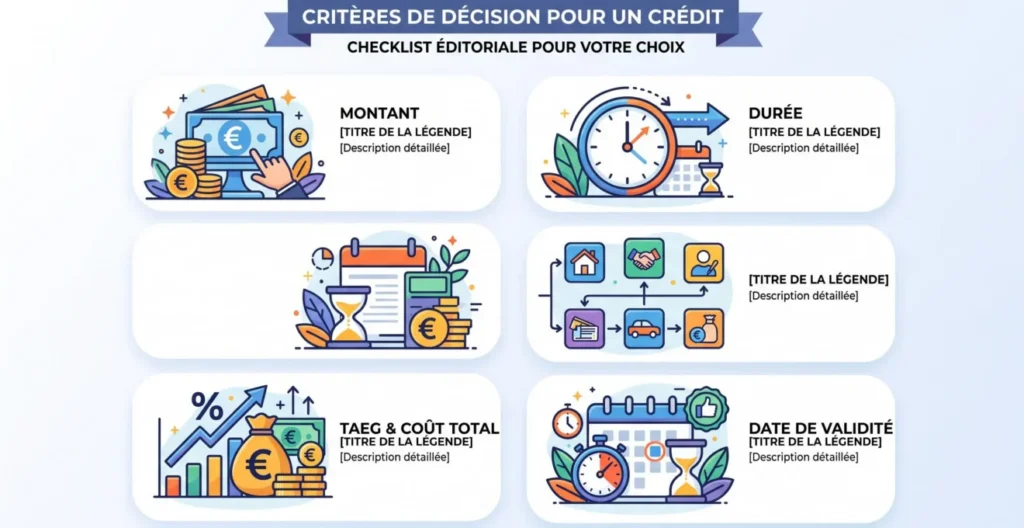
Avant de signer, l’approche la plus robuste consiste donc à réaliser deux ou trois simulations le même jour avec exactement le même montant et la même durée. Une fois ce socle comparable obtenu, le choix peut intégrer les différences de coût et de souplesse au lieu de s’appuyer sur un slogan de « meilleur taux » impossible à généraliser.
La grille doit enfin rester datée. Une offre promotionnelle peut cesser d’être disponible, tandis qu’une simulation personnalisée doit être appréciée dans les conditions au moment où elle est obtenue. Conserver la date, le montant et la durée à côté de chaque proposition rend la comparaison vérifiable et évite de réutiliser quelques semaines plus tard un taux qui ne correspond plus au même contexte.
SG peut parfaitement faire partie des établissements à simuler grâce à Auto Expresso, mais son rang tarifaire ne doit être affirmé qu’après obtention d’un TAEG daté et directement comparable. Si des aides réduisent le besoin de financement, il peut aussi être utile de vérifier les aides pour acheter avant de figer le montant du crédit.